- Entering text into the form field will trigger a list of options
Trending Searches
- Invest / Login

ছাড়ের ব্যানার জ্বলে ওঠার আগেই:আপনার উৎসবের টাকার পরিকল্পনা

Last Updated On: 5 Nov 2026

ধনতেরাসের আগে যে বিষয়গুলো মনে রাখবেন, যাতে প্রাণ খুলে উৎসব করেও নিজের লক্ষ্যগুলো ঠিক পথে রাখতে পারেন।.

সপ্তাহের মাঝের একটি রাত, ঘড়িতে 11:40। অনন্যার তিনটি ট্যাব খোলা: "উৎসবের সর্বনিম্ন দাম"-এ একটা এয়ার ফ্রায়ার, "আর মাত্র 2টি বাকি" লেখা একটা সিল্কের শাড়ি, আর ভাইয়ের জন্য একটা স্মার্টওয়াচ, অ্যাপ হলফ করে বলছে যার দাম সারা বছরে সবচেয়ে কম। মাঝরাতের মধ্যে তার কার্টে দাঁড়ায় ₹38,000। অথচ তার দীপাবলির বোনাস এখনও অ্যাকাউন্টেই ঢোকেনি।
আমরা অনেকেই অন্তত একবার অনন্যার জায়গায় থেকেছি। উৎসব মানে পরিবার, আলো আর উদারতা, আর খরচ করাও সেই আনন্দের অংশ। সমস্যা শুরু হয় তখন, যখন মরসুমের খরচ নিঃশব্দে পরের বছরের লক্ষ্যে ভাগ বসায়।
এ বছর ধনতেরাস পড়ছে শুক্রবার, 6 নভেম্বর, আর দীপাবলি রবিবার, 8 নভেম্বর। অর্থাৎ কেনাকাটার সবচেয়ে বড় দিনগুলো আসার আগে পরিকল্পনা সাজাতে হাতে মোটামুটি এক সপ্তাহ।
1. উৎসবের প্রতিটি টাকাকে একটা কাজ দিন
একটিমাত্র "উৎসবের বাজেট" সহজেই মাত্রা ছাড়ায়, কারণ সব খরচই তার মধ্যে ঢুকে যায়। তাই কিছু কেনার আগে সেটিকে চারটি পুঁটলিতে ভাগ করুন: উদযাপন (মিষ্টি, সাজসজ্জা, বেড়ানো), উপহার (পরিবার ও বন্ধুরা), বিনিয়োগ (আপনার লক্ষ্য) আর সুরক্ষা (আলো নেভার পরে যে বিলগুলো আসে)।
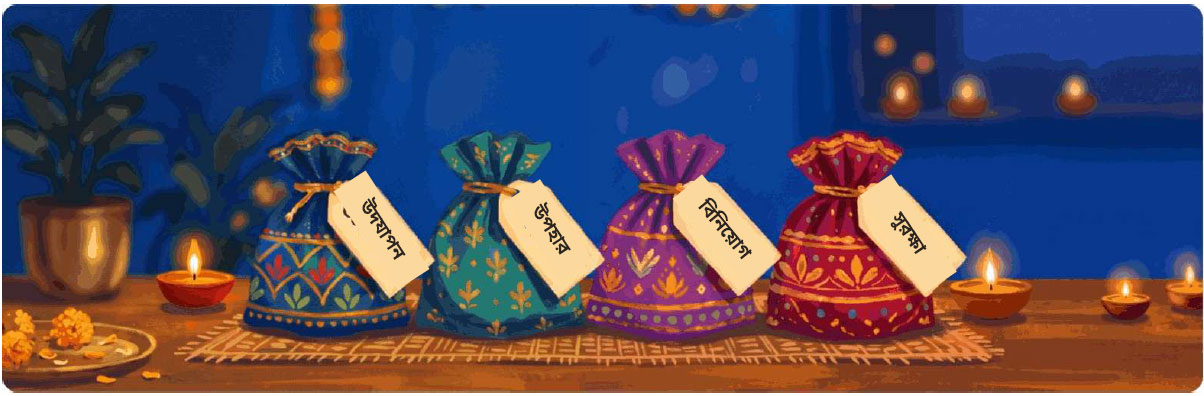
তকমার গুরুত্ব আমাদের ধারণার চেয়েও বেশি। দীপাবলির বোনাস বা আত্মীয়দের দেওয়া নগদ উপহারকে “বাড়তি” টাকা মনে হতে পারে, আর তা হুটহাট কেনাকাটায় উড়ে যায়, অথচ বেতনের সেই একই অঙ্ক অনেক বেশি যত্নে খরচ হত। প্রতিটি টাকাকে একটা পুঁটলি দিলে এই প্রবৃত্তিই আপনার পক্ষে কাজ করে: 'বিনিয়োগ' পুঁটলিতে একবার টাকা রাখা হলে মনে হয় তা আপনার ভবিষ্যতেরই, আর ফ্ল্যাশ সেলের কার্টে গিয়ে পড়ার সম্ভাবনাও অনেক কমে যায়।
2. 48 ঘণ্টা কার্টেই রেখে দিন
উল্টো-গোনা ঘড়ি আর "আর মাত্র 2টি বাকি" ব্যাজ তৈরিই হয় যাতে আপনি কয়েক সেকেন্ডে সিদ্ধান্ত নেন। কৌশলটা উল্টে দিন: জিনিসটা কার্টে রাখুন আর 48 ঘণ্টা পরে ফিরে আসুন।
তখনও যদি জিনিসটা চান আর তা নিজের পুঁটলিতে আঁটে, অপরাধবোধ ছাড়াই কিনে ফেলুন। ইচ্ছেটা মিলিয়ে গেলে, আপনি টাকা আর আলমারির জায়গা দুই-ই বাঁচালেন। উৎসবের সপ্তাহে কেনাকাটার অ্যাপের বিজ্ঞপ্তি বন্ধ রাখলে কাজটা অনেক সহজ হয়।
3. "বিনা খরচের EMI" দুবার পড়ুন
সহজ কিস্তিতে বড় কেনাকাটাও ছোট মনে হয়, কিন্তু খুঁটিনাটি শর্তই আসল। "EMI-তে বদলান" চাপার আগে তিনটি বিষয় দেখে নিন:
- কোনো প্রক্রিয়াকরণ ফি আছে কি, আর EMI পেতে গিয়ে তাৎক্ষণিক কোনো ছাড় হাতছাড়া হচ্ছে কি?
- আপনার মাসিক আয়ের তুলনায় সব EMI একসঙ্গে মিলিয়ে প্রতি মাসে মোট কত দাঁড়ায়?
- বিল এলে শুধু ন্যূনতম প্রদেয় অঙ্ক নয়, ক্রেডিট কার্ড বিলের পুরো বকেয়া মেটাতে পারবেন কি?
শেষ প্রশ্নের সৎ উত্তর যদি না হয়, তবে কেনাকাটাটা অপেক্ষা করতে পারে।
4. জরুরি তহবিল দিয়ে উৎসব করবেন না
আপনার জরুরি তহবিল চাকরি হারানো, হাসপাতালের বিল বা হঠাৎ মেরামতের জন্য, কোনো সেলের জন্য নয়। এটি আলাদা অ্যাকাউন্টে রাখুন, রোজকার খরচের কার্ড থেকে দূরে।
সংসারের নিয়মিত টাকাও উৎসবের টাকা থেকে আলাদা রাখুন। নইলে দীপাবলি উপভোগের পর নভেম্বরের ভাড়া, স্কুলের ফি আর EMI সামলাতে হিমশিম খেতে পারেন।

পরিকল্পনা থাকলে অনন্যার ₹60,000 বোনাসে আনন্দের দীপাবলিও হয়, আবার ₹24,000 যায় তার লক্ষ্যে আর ₹9,000 তৈরি থাকে উৎসবের পরের বিলের জন্য।
| পুঁটলি | অংশ | অঙ্ক (₹) | কী খরচ মেটায় |
|---|---|---|---|
| বিনিয়োগ | 40% | 24,000 | বাড়ি কেনার ডাউন-পেমেন্টের লক্ষ্যে বিনিয়োগ |
| উদযাপন | 25% | 15,000 | মিষ্টি, সাজসজ্জা, পারিবারিক নৈশভোজ, শাড়িটি |
| উপহার | 20% | 12,000 | ভাইয়ের স্মার্টওয়াচ আর মা-বাবার জন্য উপহার |
| সুরক্ষা | 15% | 9,000 | কার্ডের বিল আর নভেম্বরের খরচ |
| মোট | 100% | 60,000 |
বোনাস ঢোকার দিনই, একটিও কেনাকাটার অ্যাপ খোলার আগে, সে ₹24,000 বিনিয়োগ করেছিল। এয়ার ফ্রায়ারটি 48 ঘণ্টা কার্টে পড়ে থেকে চুপচাপ বাদ পড়ে গেল। ওপরের ভাগাভাগি কেবল একটি উদাহরণ; আপনার নিজের ভাগ নির্ভর করবে আপনার আয়, লক্ষ্য ও দায়বদ্ধতার ওপর।
আপনার সবচেয়ে গুরুত্বপূর্ণ দীর্ঘমেয়াদি লক্ষ্যের কথা ভাবুন। বেশিরভাগের কাছে তা হতে পারে সুখী অবসর, এমন লক্ষ্য যা পিছিয়ে দেওয়া সহজ। তাহলে অবসরের তহবিল গড়ায় শৃঙ্খলা আনবেন কীভাবে? অবসর-কেন্দ্রিক ফান্ড ঠিক এই কাজের জন্যই তৈরি। HDFC Retirement Fund তিনটি প্ল্যান দেয় (Equity, Hybrid Equity ও Hybrid Debt), তাই আপনার বয়স ও ঝুঁকি নেওয়ার প্রবণতা অনুযায়ী উপযুক্তটি বেছে নিতে পারেন।
এগুলো নিয়ে আরও জানতে এখানে ক্লিক করুন!
উৎসবের শুভেচ্ছা! শুভ বিনিয়োগ!

Views expressed above are indicative and should not be construed as investment advice or as a substitute for financial planning. Due to the personal nature of investments, investors are advised to seek professional advice before investing.
MUTUAL FUND INVESTMENTS ARE SUBJECT TO MARKET RISKS, READ ALL SCHEME RELATED DOCUMENTS CAREFULLY.
Stay ahead with our insights
Did you find this interesting?
Your opinion matters - share your thoughts and help us improve.